2016. december 31., szombat

Arany vagy bitcoin?

Az amerikai választás óta - a legtöbb elemző várakozásával ellentétben - a részvénypiacokon jelentős áremelkedés volt tapasztalható, ami a dollár erősödésével és az arany gyengülésével járt együtt. Ennek fő oka a Trump által beindítani tervezett infrastrukturális beruházások, és az általános várakozás, ami egy új elnök beiktatását meg szokta előzni. Ez a jelenség többnyire az új elnök beiktatásáig tart, utána általában kiderül, hogy hosszú időnek kell eltelni, mire a várt pozitív gazdasági fejlemények ténylegesen bekövetkeznek, és hogy az oda vezető út korántsem zökkenőmentes. Várható, hogy amíg a részvényárfolyamok emelkedése nem törik meg, addig az aranyár is eladói nyomás alatt lehet. Az összefüggésekről sok érdekes elemzés jelent meg, de ezekről az elmúlt hetekben nem tudtam írni, mert az alacsony aranyár miatt jelentősen megnőtt a kereslet cégünknél a befektetési arany iránt, és így blogírásra nem maradt idő. 

Viszont egyik kedves rokonom a minap egy érdekes kérdést tett fel. Az arany vagy a bitcoin a jobb befektetés, különösen egy esetleges krízis bekövetkeztekor? 


Röviden megpróbáltam neki összefoglalni, mit gondoltam erről az eddigi - nem túl célirányos - olvasmányaim alapján kialakult, szerény tudásom birtokában.

Amiben többé-kevésbé hasonlít az arany és a bitcoin:
1.) Mindegyikkel folyamatosan kereskednek a világ megfelelő piacain, tehát mindegyik többé-kevésbé likvidnek számít, bár az arany e tekintetben előnyben van.
2.) Fentiek miatt mindkettő értéke független attól, hogy hol kívánjuk beváltani, elvileg a világ bármely országában nagyjából ugyanannyit ér.
3.) Mindkettő független a hivatalos pénzügyi rendszertől, elvileg a mennyiségük, kibocsátásuk erősen limitált (állítólag a bitcoin mögött álló blockchain-technológia nagyon hatékonyan kizárja a manipulácót), ezért a jegybanki és a gazdaságpolitika nem tudja őket elértékteleníteni, mint a hivatalos fizetőeszközöket. (Bár negatívan hatna a bitcoin értékére, ha egy zseni pár év múlva megtalálná a módját, hogy milliószámra hozzon létre bitcoinokat. Most ez tudtommal lehetetlennek tűnik, de mi van, ha mégse az?)
4.) Mindegyik kívül van a hivatalos bankrendszeren, és bizonyos értelemben a hatóságok látókörén is, így esetleges vagyonelkobzások, vagyonadók elől viszonylag könnyen elrejthető. Ugyanígy a bankszámlánkat feltörő hackerek elől is többé-kevésbé védettek.

A különbségek:
1.) Az arany kis helyet igényel, ezért könnyen tárolható, szállítható a segítségével akár rendkívül nagy érték. Viszont ha megtalálják, akkor ellophatják, elkobozhatják, a bitcoint viszont szállítani sem kell. Ez egy pont a bitcoin javára.
2.) Az arany jóval ismertebb, sokkal többen kereskednek vele, ezért a volatilitása más valutákhoz képest sokkal kisebb, kiszámíthatóbb. Nehéz megmondani, mi irányítja a bitcoin árfolyamát, az arany árát befolyásoló tényezők jobban feltérképezhetők és megérthetők. Egy pont az aranynak.
3.) Az aranynak mint fizető- és értékmegőrző (befektetési) eszköznek 5-6000 éves múltja van, a bitcoinnak néhány éves. Az arany kézzelfogható, legalább Mózes ideje óta mindenki ismeri (hirtelen a Kivonulás könyvéből az egyiptomiak ékszerei és az aranyborjú jutott eszembe), és az értéke emberöltőkön át alig változik, pl. egy jó (nem konfekció) öltöny vagy egy új autó aranyban több mint 100 évvel ezelőtt is nagyjából annyiba került, mint ma. Az arany sosem veszti el az értékét, de háborúban különösen értékes lehet. (Azt mondják, hogy a II. világháborúban egy uncia arannyal meg lehetett menteni a deportálástól egy embert.) A bitcoin rendkívül izgalmas dolog, de teljes mértékben a ma már megszokott, azonban pár évtizede még nem is létezett infrastruktúrára támaszkodik. Ha nincs interneted, pláne ha esetleg még áram sincs, semmit sem érsz a bitcoinjaiddal. Aki ezt választja, még inkább kiszolgáltatottá válik a modern infrastruktúrának, aminek a sérülékenysége (lásd hackertámadások) sajnos egyre nyilvánvalóbb. Háború, természeti katasztrófák stb. esetén a bitcoin semmit sem érne. Pont ezekben a helyzetekben verhetetlen az arany. Persze csak akkor, ha számunkra hozzáférhető helyen van.

Ha tehát befektetésre, azaz hosszabb távú vagyonmegőrzésre vagy akár -gyarapításra gondolunk, vagy esetleg krízishelyzetben felhasználható "életbiztosításra", akkor az arany a jobb választás. Ha a rövid távú nyereségszerzés a cél (amit spekulációnak is szoktak hívni), akkor a bitcoin talán jobb is az aranynál, de sokkal nagyobb a bukás kockázata is. 

Hozzá kell tenni, hogy az utóbbi hetekben a bitcoin árfolyama látványosan emelkedett, miközben az arany "szenvedett". Ennek egyik - talán fő - oka lehet, hogy a bitcoinnal érdekes piramisjátékot szerveztek valakik, aminek a lényege, hogy minden új belépő  - későbbi nyereség reményében - bizonyos számú bitcoint vesz, hogy azt továbbutalja korábbi belépők számára. Ennek a piramisjátéknak az összeomlásáig az árfolyam tovább is emelkedhet. Utána várhatóan az árfolyam is beszakad. A probléma, hogy nem lehet tudni, hogy a piramisjáték holnap, vagy csak hónapok múlva fog összeomlani. 

2016. november 9., szerda

Gartman: Trump győzelméből az arany profitálhat leginkább


Dennis Gartman nem nevezhető gold bugnak, azaz notóriusan az aranybefektetést ajánló elemzőnek. Ezért különösen érdekes, amit Trump megválasztása után a CNBC-nek nyilatkozott.


Az adó reggeli műsorában úgy vélte, hogy a piacok nem voltak felkészülve Trump győzelmére. Nagyon sok pénz áramlik most a biztos menedékekbe, így elsősorban az aranyba és a japán jenbe. Az arany már az ázsiai kereskedésben nagyot emelkedett, amikor kezdtek érkezni a Clinton - és a piaci résztvevők többsége - számára riasztó hírek a részeredményekről.


Gartman szerint a dollár is erősödni fog, mert Trump várhatóan protekcionista politikája elsősorban az Amerikába exportáló gazdaságokat fogja hátrányosan érinteni, így mindenekelőtt Európát, azon belül is különösen Németországot. Gartman nem csinált titkot abból, hogy ő is Trumpra szavazott, és hozzátette, hogy a választás fő nyertese a befeketési eszközök között az arany lesz. A várhatóan növekvő infrastrukturális beruházások miatt emelkedhet többek között a vas és a vörösréz ára is, míg az olajé csökkenni fog, mert Trump növelni akarja az amerikai olaj- és földgázkitermelést és a szénbányászatot is.

2016. október 18., kedd

Globális recesszió a küszöbön?


Frissítve: október 25. 


Az utóbbi időben egyre több neves befektető, elemző és intézmény figyelmeztet, hogy növekednek a kockázatok a világgazdaságban, a 2008-as válság utáni - amúgy is elég gyenge - fellendülés kifulladóban van. Nem csak az értékpapírpiacok résztvevőinek, de az úgynevezett "átlagembereknek" is nehéz időkre kell felkészülniük. 

I.) Az IMF figyelmeztetése

A Brexit, a jüan leértékelődése, a világgazdaság lassulása, a nyersanyagárak csökkenése elsősorban a befektetők hangulatát, kockázatvállalási kedvét befolyásolta negatívan, de mindezek a globális pénzügyi rendszert is kedvezőtlenül befolyásolják.

Októberi globális pénzügyi stabilitási jelentésében a - vészmadárkodással nem vádolható - IMF három fő problémára hívta fel a figyelmet. A középtávú kockázatok fokozatosan nőnek. A legfejlettebb gazdaságok, az USA, az EU és Japán különböző ciklikus kihívásokkal néznek szembe, és ezek mindegyike komoly akadályt jelent a pénzügyi rendszer működésére nézve. A fejlett országok még mindig egy alacsony növekedés és alacsony kamatok által meghatározott környezetben vannak, és ez alacsonyan tartja a vállalatok nyereségességét is. A tartósan alacsony növekedés és az alacsony profitok pedig negatív visszacsatolást eredményeznek a gazdaság jövőjére nézve, hiszen a cégek emiatt halogatják a beruházásokat, és a kívánatosnál kevesebb munkahely jön létre. 


A három legnagyobb gondot az IMF szerint a következők jelentik. 

1.) Az európai bankrendszer komoly krízisben van, ami figyelmeztető jel az egész világgazdaság számára. Az európai bankok még mindig nem heverték ki a válság hatásait. Főleg az EU déli tagállamaiban magas a nem fizető adósok aránya, ami nagy terhet ró az egész pénzügyi szektorra. Mivel a bankok jelentős része veszteséges, és a negatív kamatoknak köszönhetően a többi országban is legfeljebb minimális nyereséget tudnak elérni a pénzintézetek, a befektetők nem tolonganak a szektor körül. Így a bankok feltőkésítése komoly akadályokba ütközik, a hitelezés alacsony szintje pedig visszafogja a gazdaság egészét, leginkább éppen azokban az országokban, ahol a válság miatt a legnagyobb volt a visszaesés. 

2.) A globális adósság rekordszintet ért el. A kormányok világszerte egyre több kötvényt bocsátanak ki, hogy a költségvetési deficitet finanszírozzák. Ezt megkönnyítik a rekord alacsony szintű kamatok, ami miatt sok országnak a most kibocsátott kötvények után nemhogy nem kell fizetnie kamatot, hanem még neki fizetnek a befektetők. (Korábban elképzelhetetlen lett volna, hogy egy kölcsönügyletnél a kölcsöadó fizessen azért a lehetőségért, hogy kölcsönadhatja a pénzét...) A költekezés azonban folyamatosan veszít hatásából, az alacsony - sőt sok esetben negatív - kamatok sem turbózzák fel a gazdaságot. Közben az államadósság GDP-hez viszonyított aránya egyre nő világszerte. A legnagyobb gondot Ázsia két legjelentősebb gazdasága jelenti, Kína teljes eladósodottsága a GDP 246%-a, Japánban ez a szám 228% a tavalyi adatok alapján.

3.) A feltörekvő országokban a nem pénzügyi vállalkozások eladósodottsága a GDP-hez képest szintén nő, ami a csődök szaporodását vetíti előre ezekben a gazdaságokban, ami nem csak logikus következmény, de a múltban már több válság tört ki a fejlődő országokban emiatt. Különösen a kínai "árnyékbankok" jelentenek kockázatot, amire a hazánkban is közismert Soros György is többször figyelmeztetett. Az, hogy a kínai kormány engedi, sőt bátorítja a hitelezés növelését, az adósságszint ellenőrizetlen növekedését okozza, és a kockázatkezelés elhanyagolását mutatja. Egy újabb válságban a hitelek nagy tömege dőlhet be, ami a kínai gazdaság méretei, és a világgazdaságban elfoglalt helye miatt súlyos globális krízishez vezethet.

Az IMF jelentése ezekre a kockázatokra igazi megoldást nem kínál, bár ad néhány tanácsot elsősorban a kormányzatok és a jegybankok számára, ami persze a megtakarításaikért aggódó befektetőknek nem jelent segítséget. Nekik más forrásokból kell tájékozódni, ha fel akarják vértezni magukat a várható kihívásokkal szemben.


II.) Mohamed El-Erian szerint nehéz idők jönnek a befektetőkre

Mohamed El-Erian a legismertebb közgazdászok egyike, korábban a világ legnagyobb kötvényalapját kezelő amerikai PIMCO vezérigazgatója, ahol a korábban kötvénykirálynak is nevezett Bill Gross társa volt. Jelenleg a PIMCO anyacégének, az Allianznak a vezető közgazdasági tanácsadója. Az Arany Világtanács legutóbbi kiadványában őt kérdezték arról, hogy hogyan lehet okosan befektetni a jelenlegi alacsony kamatok közepette. 


El-Erian kiemelte, hogy figyelemreméltó az a nyugodtság, amellyel a piacok fogadják a sok esetben meglepő politikai fejleményeket, legyen szó a kicsit sem szokványos amerikai választási kampányról, vagy a Brexitről. Ennek hátterében szerinte a jegybankok mindenhatóságába vetett már-már vak hit áll, mert azok az utóbbi években a laza monetáris politikán keresztül minimálisra csökkentették a volatilitást, és a különböző politikai vagy gazdasági események alig fejtettek ki hatást az értékpapírpiacokon. El-Erian azt gyanítja, hogy a jegybankok hatékonysága csökken, így a jövőben számítani kell arra, hogy egy-egy nem várt esemény a piacokat a korábbiaknál jobban meg fogja rengetni.


El-Erian három fő kockázatot lát a világgazdaságban. Az első az erősödő  politikai polarizáció, amely szerinte hátráltatja egy átfogó gazdasági reform bevezetését, ami lehetővé tenné a hosszú távú, fenntartható növekedést. A második a világban látható jövedelmi, vagyoni és a lehetőségekben megmutatkozó egyenlőtlenségek növekedése. Ez tovább növeli a népesség nagy tömegeinek elkeseredettségét, és még inkább elbátortalanítja a politikusokat a reformok bevezetésében. A harmadik a gazdasági-pénzügyi rendszer, amely már jónéhány éve a jövőtől "kölcsönzi" a növekedést, más szóval feléljük a jövőnket. Anélkül nő világszerte az államadósság, hogy javulnának a kilátások a fenntartható növekedésre.


A jelenlegi, már régóta kiegyensúlyozatlan makrogazdasági politika növeli a kockázatát a váratlan piaci árfolyammozgásoknak, különösen a jegybankokba vetett - korábban már említett - szinte vak bizalomnak köszönhetően. Ha ehhez hozzávesszük a politikai elittel szemben az Atlanti-óceán mindkét oldalán fellépő mozgalmak szaporodását és a radikalizmus növekedését, akkor egyértelmű, hogy a korábbaiaknál gyakoribb és nagyobb hirtelen ármozgásokra kell felkészülnünk.


Míg korábban a negatív kamatok - vagy akár a hosszú időn keresztül alacsonyan tartott kamatok - elképzelhetennek számítottak a közgazdaságtanban, ma elértünk oda, hogy a világban létező államadósság mintegy 30 százaléka negatívan kamatozik. Ez torzítja az értékpapírpiacok összességét, mert a hosszú ideje ultra alacsony kamatszint mellett csak növekvő kockázatvállalással lehet pozitív hozamokat elérni, így egyszerre túl sok piaci résztvevő vállal túl nagy rizikót. Ezáltal a piacok árképzési mechanizmusa torzul, a legtöbb befektetési eszköz ára elszakadt a fundamentumoktól. Ez egyúttal csökkenti a portfólió diverzifikációjának hatásosságát is - például nem igaz már, hogy a részvényárak csökkenésekor emelkednek a kötvények, és így a portfóliót ezek megfelelő arányával kiegyensúlyozottá tehetjük. El-Erian szerint a korábbi évekhez képest jóval alacsonyabb hozamokra kell felkészülni, emellett megnő a volatilitás, és egyre többször fordul majd elő, hogy előre nem látható módon korrelálnak egymással az árak egymástól teljesen eltérő befektetési eszközök esetében. Mindezek különösen megnehezítik a hosszú távon gondolkodó intézményi befektetők, például nyugdíjalapok helyzetét. 


El-Erian szerint a kockázatok csökkenthetők a készpénznek a portfólióban a megszokottnál nagyobb arányával és az arannyal. Az arany árfolyamában ráadásul jelentős növekedési potenciál van, ha előbb vagy utóbb a jegybankok likviditásbővítésre tett óriási erőfeszítései végre beindítják az infláció növekedését. Az aranyár emelkedéséhez nem is szükséges a ténylegesen növekvő infláció, elég lehet már az ezzel kapcsolatos várakozások megjelenése is. El-Erian úgy látja, hogy ezt az összefüggést egyre több befektető ismeri fel, és mivel egyre inkább nőnek a félelmek a részvények és a kötvények túlértékeltsége miatt, érezhetően erősödik az arany iránti kereslet.


2016. október 6., csütörtök

Rekordszinten a globális adósság

Ray Dalio szerint az arany a legjobb menedék


A világgazdaság működését, összefüggéseit megérteni nem egyszerű feladat. A különböző - sokszor egymással ellentétes - hatások eredőjét kiszámítani a legjobb közgazdászok számára is komoly kihívást jelent. Aki pedig befektet, azt az érdekli leginkább, hogy mindezek a különböző erők milyen árfolyammozgásokat eredményeznek a tőkepiacokon. Manapság, a rekord alacsony - sok országban már negatív - kamatok világában pedig mindenki, akinek van megtakarított pénze, rákényszerül arra, hogy befektetővé váljon, ha nem akarja elfogadni, hogy az inflációt sem elérő kamatokon keresztül a vagyona lassan, de biztosan elolvadjon.


A közgazdaságtan mint tudomány fontosságát jelzi az is, hogy legjobbnak tartott művelőit évről évre Nobel-díjjal jutalmazzák. Az ily módon kitüntetett kiemelkedő tudósok azonban nem feltétlenül sikeresek befektetőként, legtöbbjük meg sem próbálja, hogy az egyetemek és kutatóintézetek nyugalmas világát felcserélje a pénzügyi piacok kiszámíthatlanságával. Van a díjaknál objektívebb mérce is, nevezetesen a siker. 1998-ban komoly pénzügyi válsághoz vezetett az LTCM hedge fund (fedezeti alap) csődje, melynek három vezetője közül kettő egy évvel korábban kapta meg a közgazdasági Nobel-díjat. (A bukás akkora volt, hogy a Fed vezetésével a világ legnagyobb bankjainak kellett összefogni, hogy a globális pénzügyi rendszer működése ne inogjon meg. A történteket egy nagy sikerű könyv is elemezte.) 


Sok kiváló közgazdász azonban sosem dolgozott az egyetemek védett környezetében, hanem a szabad piacon, befektetések menedzseléséből akart élni. Akik ebben a világban tartósan kiemelkedő sikereket tudnak elérni, azokra érdemes odafigyelni, hiszen komoly tudás nélkül nem lehet az állandóan változó gazdasági környezetben sorozatban jó döntéseket hozni. Soros György nevét mindenki ismeri, nézeteit sokan vitatják, az azonban nem vitás, hogy nem tehetett volna szert sok milliárd dolláros vagyonra, ha nem lett volna zseniális befektető.


Ray Dalio is nagyágyúnak számít a sok milliárd dolláros befektetési alapok kezelői között. A minap pedig éppen a Fed meghívására tartott előadást jegybanki vezetők számára. Mint kifejtette, a világgazdaságban az eladósodottság soha nem volt olyan magas, mint most, az IMF legfrissebb adatai szerint 152 billió dollár, ami a globális GDP-nek nagyjából a kétszerese. A világgazdasági válság óta a kamatok rekord alacsony szinten vannak, a mennyiségi lazítási programok egymást érik, hatásuk azonban egyre kisebb, sőt gyakorlatilag már nem mérhető. További mozgástere a monetáris és a fiskális politikának már alig van. Japán van legközelebb a limithez, ahol az államadósság az éves GDP két és félszerese, Európa egy lépéssel mögötte, az USA egy-két lépéssel Európa mögött, kevéssel utánuk pedig Kína következik. Dalio megemlítette, hogy az amerikai társadalombiztosítási rendszer nem fenntartható, és belátható időn belül össze fog omlani - ez a probléma persze nem csak az óceán túloldalán fenyeget. A jegybankok pedig olyan helyzetbe manőverezték magukat, amiből nem lehet jól kijönni. Ha a Fed nem emeli meg az alapkamatot gyorsan, a következő recesszióban már nekik is negatív kamatokat kell bevezetni - ami egyébként máshol sem enyhítette a válságot. Ha viszont most kamatot emelnek, akkor a következmény óriási árfolyamesés lesz az értékpapírpiacokon, és ezen keresztül maga a Fed fogja kirobbantani a recessziót. Dalio szerint már egy százalékos kamatemelés is az utóbbi 35 év legnagyobb zuhanását okozná a kötvénypiacokon, de az emelkedő kamatok a részvényárfolyamokra is mindig rossz hatással vannak. A zuhanó eszközárak első körben a bankok mérlegét érintik negatívan, Dalio elsősorban az amúgy is a fizetőképesség határán táncoló európai bankokat félti. Ha pedig a bankok bedőlnek, az az egész világgazdaságra nézve pusztító hatást gyakorolna.


Ray Dalio szerint a világ nem fog összeomlani, az emberiség ennél sokkal nagyobb problémákat is túlélt. A katasztrófa pedig nem holnap fog bekövetkezni. A legfontosabb, hogy lehetőségeinkhez mérten felkészüljünk. Ha amúgy is a nulla közelében vagy akár alatta van a kamat, miért kellene pénzünket egy kétes fizetőképességű bankban tartani? Hiszen a pénzt - legalábbis egyelőre - kivehetjük, és tarthatjuk éppenséggel otthon vagy valahol egy trezorban is. (Ezt teszi például a világ egyik legnagyobb viszontbiztosítója, a Münchener Rück is.) Ha félünk attól, hogy az országunk valutája - például a magas államadósság miatt - elértéktelenedik, akkor átválthatjuk más valutára is - persze szintén készpénzben. 


Dalio úgy véli, hogy a készpénznél is jobb alternatíva az arany, amely már legalább 5000 éve biztosította a vagyonok értékének megőrzését. Ha bekövetkezik a legrosszabb, amitől tarthatunk, a legjobb biztosítási kötvénynek az arany és az ezüst fog bizonyulni.

TP 

2016. október 4., kedd

Pánik az aranynál


Október 4-én, kedden hatalmasat zuhant az arany ára elsősorban dollárban, de a dollár erősödése ellenére minden más devizában is. Több mint három hónapja, még a Brexit-népszavazást megelőzően volt ilyen alacsonyan a sárga nemesfém árfolyama. Mivel elesett az 1306 dollárnál lévő támasz, az ár gyorsan 1300 dollár alá bukott, és meg sem állt 1270 dollárig, ami 3 százalékos esést jelentett néhány órán belül.


Több hír is csökkentette az arany mint menekülési eszköz vonzerejét, így a Brexit közelgő dátuma (amely nagy mértékben gyengítette a fontot és erősítette a dollárt), és az IMF részéről kiadott elemzés, miszerint az amerikai infláció a vártnál jóval hamarabb elérheti a Fed által kitűzött célszintet. A legnagyobb hatással azonban Jeffrey Lacker, a Fed richmondi körzeti vezetőjének beszéde volt. Lacker annak a véleményének adott hangot, hogy a Fednek minél hamarabb nagy lépésekben kellene emelnie az alapkamatot. Az amerikai munkaerőpiac szerinte jó helyzete és a 2 százalékhoz közelítő infláció miatt az alapkamatnak már másfél százalék körül kellene lennie, nem pedig a jelenlegi, fél százalék alatti szinten, ami hosszútávú összehasonlításban rendkívül alacsonynak számít. Elemzők szerint a jegybank szerepét betöltő Fed decemberben valóban kamatot emelhet, de a várakozás szerint csak kis mértékben. 


Lacker előadásában párhuzamot vont az 1994-es évvel, amikor az Alan Greenspan vezette Fed egy év alatt viszonylag nagy lépésekkel 3-ról 6 százalékra emelte a kamatot, pedig az infláció csak kicsivel volt a Fed célja fölött. Lacker úgy véli, hogy hasonlóan az akkorihoz, megelőző szándékkal most is gyorsan kellene emelni az alapkamatot, hogy elkerülhető legyen egy olyan helyzet, amikor kicsúszik az ellenőrzés a Fed kezéből, és emiatt drasztikusabb lépésekre kényszerülnének. Tudvalévő, hogy sok közgazdász már régóta figyelmeztet, hogy az évek óta rekord alacsony szinten lévő kamatok a pénz előbb-utóbb hirtelen beinduló értékvesztéséhez, akár hiperinflációhoz vezethetnek. 


Lacker korábban többször szavazott a Fed nyíltpiaci (többek között az alapkamatról döntő) bizottságában a kamatemelésre, de idén nincs szavazati joga, csak részt vesz a tanácskozásokon. A bizottság legutóbbi ülésén három tag szavazott az emelésre, és ezzel egyértelmű kisebbségben maradtak.


TP

2016. október 3., hétfő

Hamis aranytömbök a piacon

Az utóbbi hónapokban megnőtt a cégünkhöz behozott vagy beküldött hamis aranylapkák és érmék száma. Voltak ügyfelek, akik eladni vagy zálogba adni szerették volna addig féltve őrzött "kincsüket", de egy ékszerész például a számára vételre felkínált lapkákból hozott be egy mintapéldányt, hogy meggyőződjön a valódiságáról, mielőtt megvesz egy nagy mennyiséget.

Eltekintve egy-két nagyon rossz minőségű érmétől, melyeken már messziről látszott, hogy hamisítványok, többnyire az eredetihez megtévesztően hasonló példányokkal találkoztunk. Ezekről még szakember sem tudta ránézésre megállapítani, hogy nem valódiak. Színük és a felszínükön látható minta alapján eredetinek tűntek, ráadásul látszólag gyári műanyag tokban, amely természetesen szintén hamis volt. A zárt műanyag tok nemcsak azért érdekes, mert hitelesebbnek tűnik általa a hamisítvány, hanem azért is, mert a tokon keresztül nehezebb vizsgálni a benne lévő lapkát. Sűrűséget vagy az anyagban az ultrahang terjedési sebességét megmérni csak kicsomagolás után lehet, míg a befektetési aranyat éppen azért is szokták azonosító számot és gyártói eredetigazolást tartalmazó tokba tenni, hogy ebben a becsomagolt állapotában legyen forgalomképes.


A negatív érték azt mutatja, hogy a tömböt vonzza a mágnes, tehát nem lehet aranyból
 
Természetesen mi minden hozzánk bekerülő aranytárgyat megvizsgálunk, mielőtt zálogbavétel vagy megvásárlás céljából átvennénk. Van egy biztos módszer, amivel a befektetési aranyat gyári csomagoláson keresztül is meg lehet vizsgálni, és mi ezt minden esetben meg is tesszük. Mivel az arany azon kevés anyagok közé tartozik, amelyek diamagnetikusak, tehát egy mágneses térből kitörni igyekeznek, a legtöbb fémet viszont többé-kevésbé vonzza a mágnes, így egy precíz mérleg és egy erős mágnes alkalmazásával egyértelműen bizonyítható, hogy egy aranytömb színaranyból van-e, vagy tartalmaz más, többé-kevésbé mágnesezhető anyagot, pl. wolframot. A valóban színaranyból készült tömbök elsősorban tömegjüktől (kisebb mértékben alakjuktól is) függő mértékben taszítják a tőlük néhány milliméterre elhelyezkedő mágnest, ezt az erőhatást pedig a 0,001 gramm pontosságú mérleg meg is méri. A mérleg által mutatott értéknek egy - az adott aranytömbre jellemző - szűk intervallumba kell esnie. Ha nem így van, akkor nagy valószínűséggel hamisítvánnyal állunk szemben - bár előfordult már olyan is, hogy az aranyba vagy a csomagolásba gyártási hiba folytán bekerült vas vagy egyéb mágneses anyag okozta az eltérést.

A sűrűségmérés Arkhimédész módszerével történik. Ez sajnos sárgaréz...


Amennyiben a mágneses mérleg alapján kétséges az arany valódisága, akkor - ha az ügyfél hozzájárul - a tömböt kicsomagoljuk, és így már tudunk sűrűséget is mérni. A mellékelt fotókon látszik, hogy a Perth Mint 10 grammos lapkájának hamisítványánál ezt meg is tettük. A kívülről színarany réteggel bevont lapka sűrűsége nem egészen fele volt a valódiénak, mindössze 9,5 g/cm3. Túl azon, hogy a kicsomagolt lapka tömege sem volt egészen 10 gramm, a mérések megmutatták, hogy a szépen csillogó felszín alatt sárgaréz van.


A hamisításnak a sárgaréztömb aranyréteggel történő bevonásánál kifinomultabb módja is van. Az aranynál szintén jóval értéktelenebb wolfram (angol nyelterületen tungsten) sűrűsége ugyanis szinte pontosan megegyezik az aranyéval. A profi hamisítványok emiatt wolfram felhasználásával készülnek, és kívülről arannyal vonják be őket. Ez esetben a sűrűségmérés nem segít, bár a mágneses mérleg - amit minden esetben alkalmazunk - már megmutatja, hogy gond van a tömbbel. Ha biztosra akarunk menni, egy másik vizsgálati módszert is bevetünk, és megmérjük a tárgyban az ultrahang terjedési sebességét. A különböző fémekben és ötvözetekben az ultrahang más-más sebességgel terjed, így egyértelműen kiszűrhető, ha egy aranytárgyon belül egy más fémből álló mag van, és az is, ha az aranyat más fémmel ötvözték. Mivel már kis mennyiségű wolfram jelenléte is kimutatható ezzel a módszerrel, ezért vevőink biztosak lehetnek benne, hogy tőlünk csak valódi aranyat kapnak.

Óvakodni kell azonban a magánszemélyek, különösen az ismeretlenek által felajánlott, gyanúsan olcsó aranytömböktől. Komoly cég nem fogja kockáztatni a hírnevét néhány kétes eredetű tömb eladásáért, de az is igaz, hogy nem minden cég rendelkezik megfelelő műszerekkel, amivel felvásárláskor ki tudják szűrni a hamisítványokat. Ha azonban körültekintően járunk el, akkor kisebb a kockázata, hogy hamis aranyat vegyünk, mint hogy hamis pénzt kapjunk valahol.


TP


2016. szeptember 21., szerda

Greenspan és Faber egy véleményen

Eredeti megjelenés: 2016.08.12.

A Forbes online kiadása érdekes interjút közöl Bruce Pile-lal, aki 15 éve tevékenykedik alapkezelőként, és ezalatt meglehetősen sikeres is volt. A cikk témája, hogy két nagyon különböző gondolkodású és múltú, de egyaránt világhírű közgazdász, Alan Greenspan és Marc Faber ugyanazon a véleményen van egy kérdést illetően, nevezetesen, hogy a Fed elérte vagy a közeljövőben eléri azt a pontot, amikor a monetáris stimulus hatása egyenlő a nullával. Ennek komoly következményei lesznek a befektetők számára is. 

Pile kifejti, hogy Marc Faber, aki már régóta sokat kritizálja a jegybankok tevékenységét, még az évezred elején elkezdett megrajzolni egy grafikont, amely azt mutatja, hogy 1 dollárnyi pénzügyi stimulus mekkora növekedést generál az amerikai gazdaságban. Nem meglepő, hogy az elmúlt másfél évtizedben a Fed intézkedéseinek gazdasági hatása csökkenő tendenciát mutat, és egyértelműen a nulla felé tendál, tehát a stimulusok már alig vagy egyáltalán nem eredményeznek növekedést.

Míg Faber többször is kétségbevonta a jegybankok létjogosultságát, Alan Greenspan éppen a másik oldalon áll, hiszen 18 évig volt a Fed elnöke. Az ő ideje alatt nem voltak komolyabb recessziók az amerikai gazdaságban, és a dollár értéke is viszonylag stabil volt, legalábbis ha azt vesszük figyelembe, hogy Greespan elnökségének kezdetén és végén is 400 dollár körül volt egy uncia arany ára. Egyik híres - éppen az arannyal kapcsolatos - mondása, hogy aranystandard hiányában nincs lehetőség megvédeni a megtakarításokat az infláción keresztül történő elkobzástól. Aranystandard nélkül nincs biztos értékmegőrző funkciója a pénznek.


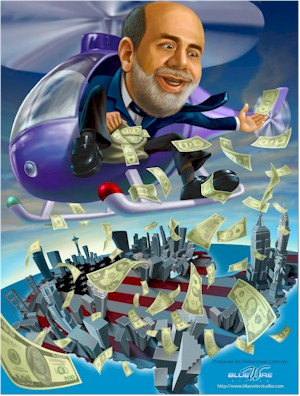
Mióta Greenspan leköszönt a Fed éléről, a sárga nemesfém árfolyama több mint háromszorosára emelkedett, jórészt az őt követő Ben Bernanke elnökségi ideje alatt. (Az igazsághoz hozzátartozik, hogy a problémák, amelyek a dollár nagy mértékű értékvesztését okozták, Greenspan idejében keletkeztek.) A pénzügyi körökben Helicopter Benként is emlegetett Bernanke a múlt hónapban Japánban járt, és állítólag pont az úgynevezett helikopterpénz témakörét vitatta meg az ottani vezetéssel. Greenspan 2011-ben így vélekedett a kérdésről: "Jelenleg a pénzünk egy fiat pénz (magyarul rendeleti pénznek is hívják), ami a kormányzat illetve a jegybank által nyomtatott pénz. Szükség lenne egy mechanizmusra - pl. az aranystandardra - ami korlátozná a forgalomba hozható pénz mennyiségét, mert a történelem bizonyítja, hogy amennyiben nincs ilyen korlát, akkor előbb-utóbb elszabadul az infláció, amelynek rendkívül pusztító hatása van a gazdaságra. Sokan közülünk - magamat is beleértve - gondolják azt, hogy az 1870 és 1914 között fennálló nemzetközi aranystandardnak nagyon pozitív hatása volt."

Bruce Pile megjegyzi, hogy a jegybankok egyre inkább elvesztik az üzleti körök bizalmát, és ez nem az egyes vezetők bűne, hanem az egész rendszer rossz. Jim Rogerset idézi, aki szerint a kapitalizmus lényegéhez tartoznak a ciklusok, hogy a növekedést időről időre átmenetileg felváltja a visszaesés. Ha ezeket a ciklikus hullámokat a pénzügyi-gazdasági vezetés mesterségesen megpróbálja kisimítani, a visszaesést megakadályozni, akkor a gazdaságban nem megy végbe egy fontos tisztulási folyamat. Ha a rosszul, gazdaságtalanul működő vállalatokat megmentik a csődtől, az torzítja a versenyt, mert megakadályozza azt a szelekciót, ami a természethez hasonlóan kiszűrné az életképtelen egyedeket, és ezáltal jobb esélyeket biztosítana az ügyesebbek és erősebbek, tehát az életképesebb vállalkozások számára. Ahelyett, hogy a csődeljárásokban felosztanák az összeomlott cégek vagyonát, és azt megszerezhetnék az életképesebbek, mesterséges támogatással tartanak életben rosszul vezetett cégeket, és ez nagyban rontja a jól működők esélyeit, és végeredményben fékezi a hosszú távú gazdasági fejlődés lendületét.

Arra a kérdésre, hogy ilyen körülmények között milyen befektetéseken érdemes gondolkodni, Pile elsősorban az aranyat javasolja. Úgy tűnik, hogy a jegybankok mozgástere beszűkült, szerepük, lehetőségeik nagy változás előtt állnak, és ez komoly bizonytalanságot okoz a pénz világában. Ebben a helyzetben az arany - mint pénz - jól fog teljesíteni.

TP

Az aranyban bízunk

Eredeti megjelenés: 2016.07.31.

Visszatért az arany! Ezekkel a szavakkal kezdi Ronald-Peter Stoeferle szokásos (minden év nyarán kiadott) elemzését, melynek címe találóan In Gold We Trust - az aranyban bízunk. Stoeferle korábban évekig az osztrák Erste Bank egyik vezető elemzője volt, majd önállósította magát, és néhány éve megalapította saját befektetési alapkezelő cégét. Most aktuális írásából idézünk.


Az utóbbi harminc év legerősebb negyedéves teljesítményét mutatta a nemesfém, és ezzel véget vetett a több év óta tartó "medvepiacnak". Az áremelkedés fő mozgatórugója a világgazdaság válság utáni gyógyulását övező kételyek szaporodása. Sikerül-e a monetáris fájdalomcsillapítók évek óta történő alkalmazását leállítani, vagy be kell látniuk a gazdaságpolitika irányítóinak, hogy ez a terápia nem vezetett célra?

Növekedést illetve inflációt gerjeszteni - ez ma a pénzügyi vezetés fő célja. A hitelállomány növelése, mely a növekedéshez lenne szükséges, nem akar beindulni. Még az Európai Központi Bank is - mely a válság után eleinte visszafogottan reagált - ma már a tartós monetáris improvizáció és mesterséges stimuláció eszközeihez nyúl. Az általános bizonytalanság a BREXIT óta még inkább növekedett.

Az alacsonyan tartott kamatok évek óta tartó politikájával a jegybankok magukat olyan helyzetbe manőverezték, amiből csak vesztesen jöhetnek ki, hiszen a cél, amit el akartak érni, nem valósult meg. Akár tovább ragaszkodnak az alacsony - sőt sok esetben negatív - kamatokhoz, akár valtoztatnak és kamatot emelnek - a kockázat mindkét esetben óriási. Az aranyba való befektetés ellen korábban az egyik legfőbb érv az volt, hogy az arany nem fizet kamatot mint a kötvények vagy osztalékot mint a részvények. Ma a negatív kamatok korszakában ez megfordult, hiszen - a történelem során először - elmondható, hogy az arany után nem kell kamatot fizetni.

Ultima ratióként már több gazdasági nagyhatalomnál komolyan foglakoznak a helikopterpénz ötletével. Miután a likviditásbővítés eddigi hullámai elsősorban a befektetési eszközök árainak növelésében, és így a gazdagok még gazdagabbá válásában csapódtak le, most a bankszektor megkerülésevel adnának közvetlenül az embereknek frissen kibocsátott pénzt, hogy növeljék a keresletet. Az reálisnak tűnik, hogy egy ilyen pénzeső - legalábbis átmenetileg - beindítaná a régen várt inflációt. Más kérdés, hogy mi következne ezután, és mennyire lennének a pénzügyi politika irányítói urai a helyzetnek.

Az USA-ban már évek óta gondolkodnak és beszélnek a monetáris vészprogramok küszöbön álló leállításáról. Ez, és az egészséges fejlődés látszatát mutató amerikai gazdaság a dollár erősödéséhez vezetett. Többek között az erős dollárnak is köszönhetően a nyersanyagok és az arany árfolyama gyengélkedett. Eddig azonban a monetáris politika normalizálása a harmadik QE (mennyiségi lazítási) program leállításában és egy alig érzékelhető, 25 bázispontos (0,25%) kamatemelésben merült ki. Az amerikai fellendülés máris kifulladt. A Fed egyre csak halogatja a korábban már sokak által biztosra vett újabb kamatemeléseket. Ha az emelési ciklus végleg megakad, az komoly bizalomvesztéshez vezetne mind a Fed, mind a dollár irányába, így utóbbi árfolyama ismét gyengülni kezdene. Ez a nyersanyagárak emelkedéséhez, ezen keresztül az infláció növekedéséhez vezetne, és az aranynak is nagy mértékben kedvezne.

Stoeferle szerint elérkezett az inflációra érzékeny befektetések ideje, így elsősorban az aranyé, de érdekesnek tartja az ezüstöt és a nemesfémekre specializálódott bányavállalatok részvényeit is.

Az utóbbi egy év eseményei alapján az elemző megerősítve látja véleményét, és azt jósolja, hogy az aranyár két éven belül el fogja érni az unciánkénti 2300 dollárt.

Az elemzés eredetileg németül és angolul jelent meg, és az alábbi linkre kattintva bárki elolvashatja a rövidebb (20 oldalas) vagy a teljes változatot.

TP