2016. szeptember 21., szerda

Greenspan és Faber egy véleményen

Eredeti megjelenés: 2016.08.12.

A Forbes online kiadása érdekes interjút közöl Bruce Pile-lal, aki 15 éve tevékenykedik alapkezelőként, és ezalatt meglehetősen sikeres is volt. A cikk témája, hogy két nagyon különböző gondolkodású és múltú, de egyaránt világhírű közgazdász, Alan Greenspan és Marc Faber ugyanazon a véleményen van egy kérdést illetően, nevezetesen, hogy a Fed elérte vagy a közeljövőben eléri azt a pontot, amikor a monetáris stimulus hatása egyenlő a nullával. Ennek komoly következményei lesznek a befektetők számára is. 

Pile kifejti, hogy Marc Faber, aki már régóta sokat kritizálja a jegybankok tevékenységét, még az évezred elején elkezdett megrajzolni egy grafikont, amely azt mutatja, hogy 1 dollárnyi pénzügyi stimulus mekkora növekedést generál az amerikai gazdaságban. Nem meglepő, hogy az elmúlt másfél évtizedben a Fed intézkedéseinek gazdasági hatása csökkenő tendenciát mutat, és egyértelműen a nulla felé tendál, tehát a stimulusok már alig vagy egyáltalán nem eredményeznek növekedést.

Míg Faber többször is kétségbevonta a jegybankok létjogosultságát, Alan Greenspan éppen a másik oldalon áll, hiszen 18 évig volt a Fed elnöke. Az ő ideje alatt nem voltak komolyabb recessziók az amerikai gazdaságban, és a dollár értéke is viszonylag stabil volt, legalábbis ha azt vesszük figyelembe, hogy Greespan elnökségének kezdetén és végén is 400 dollár körül volt egy uncia arany ára. Egyik híres - éppen az arannyal kapcsolatos - mondása, hogy aranystandard hiányában nincs lehetőség megvédeni a megtakarításokat az infláción keresztül történő elkobzástól. Aranystandard nélkül nincs biztos értékmegőrző funkciója a pénznek.
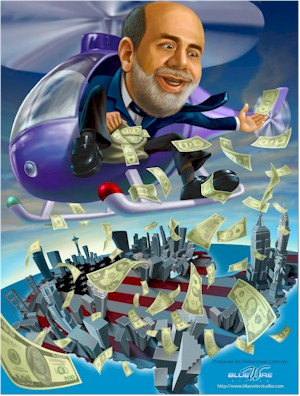

Mióta Greenspan leköszönt a Fed éléről, a sárga nemesfém árfolyama több mint háromszorosára emelkedett, jórészt az őt követő Ben Bernanke elnökségi ideje alatt. (Az igazsághoz hozzátartozik, hogy a problémák, amelyek a dollár nagy mértékű értékvesztését okozták, Greenspan idejében keletkeztek.) A pénzügyi körökben Helicopter Benként is emlegetett Bernanke a múlt hónapban Japánban járt, és állítólag pont az úgynevezett helikopterpénz témakörét vitatta meg az ottani vezetéssel. Greenspan 2011-ben így vélekedett a kérdésről: "Jelenleg a pénzünk egy fiat pénz (magyarul rendeleti pénznek is hívják), ami a kormányzat illetve a jegybank által nyomtatott pénz. Szükség lenne egy mechanizmusra - pl. az aranystandardra - ami korlátozná a forgalomba hozható pénz mennyiségét, mert a történelem bizonyítja, hogy amennyiben nincs ilyen korlát, akkor előbb-utóbb elszabadul az infláció, amelynek rendkívül pusztító hatása van a gazdaságra. Sokan közülünk - magamat is beleértve - gondolják azt, hogy az 1870 és 1914 között fennálló nemzetközi aranystandardnak nagyon pozitív hatása volt."

Bruce Pile megjegyzi, hogy a jegybankok egyre inkább elvesztik az üzleti körök bizalmát, és ez nem az egyes vezetők bűne, hanem az egész rendszer rossz. Jim Rogerset idézi, aki szerint a kapitalizmus lényegéhez tartoznak a ciklusok, hogy a növekedést időről időre átmenetileg felváltja a visszaesés. Ha ezeket a ciklikus hullámokat a pénzügyi-gazdasági vezetés mesterségesen megpróbálja kisimítani, a visszaesést megakadályozni, akkor a gazdaságban nem megy végbe egy fontos tisztulási folyamat. Ha a rosszul, gazdaságtalanul működő vállalatokat megmentik a csődtől, az torzítja a versenyt, mert megakadályozza azt a szelekciót, ami a természethez hasonlóan kiszűrné az életképtelen egyedeket, és ezáltal jobb esélyeket biztosítana az ügyesebbek és erősebbek, tehát az életképesebb vállalkozások számára. Ahelyett, hogy a csődeljárásokban felosztanák az összeomlott cégek vagyonát, és azt megszerezhetnék az életképesebbek, mesterséges támogatással tartanak életben rosszul vezetett cégeket, és ez nagyban rontja a jól működők esélyeit, és végeredményben fékezi a hosszú távú gazdasági fejlődés lendületét.

Arra a kérdésre, hogy ilyen körülmények között milyen befektetéseken érdemes gondolkodni, Pile elsősorban az aranyat javasolja. Úgy tűnik, hogy a jegybankok mozgástere beszűkült, szerepük, lehetőségeik nagy változás előtt állnak, és ez komoly bizonytalanságot okoz a pénz világában. Ebben a helyzetben az arany - mint pénz - jól fog teljesíteni.

TP

Az aranyban bízunk

Eredeti megjelenés: 2016.07.31.

Visszatért az arany! Ezekkel a szavakkal kezdi Ronald-Peter Stoeferle szokásos (minden év nyarán kiadott) elemzését, melynek címe találóan In Gold We Trust - az aranyban bízunk. Stoeferle korábban évekig az osztrák Erste Bank egyik vezető elemzője volt, majd önállósította magát, és néhány éve megalapította saját befektetési alapkezelő cégét. Most aktuális írásából idézünk.


Az utóbbi harminc év legerősebb negyedéves teljesítményét mutatta a nemesfém, és ezzel véget vetett a több év óta tartó "medvepiacnak". Az áremelkedés fő mozgatórugója a világgazdaság válság utáni gyógyulását övező kételyek szaporodása. Sikerül-e a monetáris fájdalomcsillapítók évek óta történő alkalmazását leállítani, vagy be kell látniuk a gazdaságpolitika irányítóinak, hogy ez a terápia nem vezetett célra?

Növekedést illetve inflációt gerjeszteni - ez ma a pénzügyi vezetés fő célja. A hitelállomány növelése, mely a növekedéshez lenne szükséges, nem akar beindulni. Még az Európai Központi Bank is - mely a válság után eleinte visszafogottan reagált - ma már a tartós monetáris improvizáció és mesterséges stimuláció eszközeihez nyúl. Az általános bizonytalanság a BREXIT óta még inkább növekedett.

Az alacsonyan tartott kamatok évek óta tartó politikájával a jegybankok magukat olyan helyzetbe manőverezték, amiből csak vesztesen jöhetnek ki, hiszen a cél, amit el akartak érni, nem valósult meg. Akár tovább ragaszkodnak az alacsony - sőt sok esetben negatív - kamatokhoz, akár valtoztatnak és kamatot emelnek - a kockázat mindkét esetben óriási. Az aranyba való befektetés ellen korábban az egyik legfőbb érv az volt, hogy az arany nem fizet kamatot mint a kötvények vagy osztalékot mint a részvények. Ma a negatív kamatok korszakában ez megfordult, hiszen - a történelem során először - elmondható, hogy az arany után nem kell kamatot fizetni.

Ultima ratióként már több gazdasági nagyhatalomnál komolyan foglakoznak a helikopterpénz ötletével. Miután a likviditásbővítés eddigi hullámai elsősorban a befektetési eszközök árainak növelésében, és így a gazdagok még gazdagabbá válásában csapódtak le, most a bankszektor megkerülésevel adnának közvetlenül az embereknek frissen kibocsátott pénzt, hogy növeljék a keresletet. Az reálisnak tűnik, hogy egy ilyen pénzeső - legalábbis átmenetileg - beindítaná a régen várt inflációt. Más kérdés, hogy mi következne ezután, és mennyire lennének a pénzügyi politika irányítói urai a helyzetnek.

Az USA-ban már évek óta gondolkodnak és beszélnek a monetáris vészprogramok küszöbön álló leállításáról. Ez, és az egészséges fejlődés látszatát mutató amerikai gazdaság a dollár erősödéséhez vezetett. Többek között az erős dollárnak is köszönhetően a nyersanyagok és az arany árfolyama gyengélkedett. Eddig azonban a monetáris politika normalizálása a harmadik QE (mennyiségi lazítási) program leállításában és egy alig érzékelhető, 25 bázispontos (0,25%) kamatemelésben merült ki. Az amerikai fellendülés máris kifulladt. A Fed egyre csak halogatja a korábban már sokak által biztosra vett újabb kamatemeléseket. Ha az emelési ciklus végleg megakad, az komoly bizalomvesztéshez vezetne mind a Fed, mind a dollár irányába, így utóbbi árfolyama ismét gyengülni kezdene. Ez a nyersanyagárak emelkedéséhez, ezen keresztül az infláció növekedéséhez vezetne, és az aranynak is nagy mértékben kedvezne.

Stoeferle szerint elérkezett az inflációra érzékeny befektetések ideje, így elsősorban az aranyé, de érdekesnek tartja az ezüstöt és a nemesfémekre specializálódott bányavállalatok részvényeit is.

Az utóbbi egy év eseményei alapján az elemző megerősítve látja véleményét, és azt jósolja, hogy az aranyár két éven belül el fogja érni az unciánkénti 2300 dollárt.

Az elemzés eredetileg németül és angolul jelent meg, és az alábbi linkre kattintva bárki elolvashatja a rövidebb (20 oldalas) vagy a teljes változatot.

TP

2016. május 31., kedd

Tavaszi mélypontján az aranyár


Dollárban három hónapos mélypontra esett az arany ára, ami egyben azt is jelenti, hogy tavasszal még nem volt ennyire olcsó a sárga nemesfém, már amennyiben az unciánkénti 1200 dollárt olcsónak tekinthetjük. Forintban kissé más a helyzet, mert a magyar fizetőeszköz az utóbbi hetekben gyengült, így az április elején látott mélypontnál most valamivel magasabb az aranyár.


A kommentárok szerint Janet Yellen szavaira erősödött a dollár más devizákkal szemben, és így az arany némiképp ismét vesztett vonzerejéből. A Fed-elnök ugyanis annak a nézetének adott hangot, hogy az amerikai jegybank szerepét betöltő, általa vezetett intézménynek a közeli hónapokban újból kamatot kellene emelnie, amennyiben a gazdaság a várakozások szerint tovább erősödik és ezzel együtt új munkahelyek jönnek létre. Az arany ára főképpen azóta indult meg a lejtőn, amióta a Fed nyíltpiaci bizottságának áprilisi ülésén készült jegyzőkönyvet nyilvánosságra hozták, ebből ugyanis kiderült, hogy a bizottság több fontos tagja támogatna egy mielőbbi kamatemelést. 

Úgy tűnik, hogy a világ pénzügyi elitjéhez tartozó emberek, akik korábban hallani sem akartak az aranyról, most maguk is vásárolják, illetve követőiknek befektetésre ajánlják a nemesfémet, és az árfolyam hosszabb távú emelkedését prognosztizálják. Így például Dennis Gartman, aki évek óta az aranyba való befektetéstől óvott, decemberben megváltoztatta álláspontját, ahogy azt honlapunkon is említettük. Azóta több alkalommal is megerősítette a sárga nemesfémre vonatkozó ajánlását, legutóbb éppen néhány nappal ezelőtt. Ekkor azt mondta, hogy - legalábbis a dollár-alapon gondolkodó amerikai befektetőknek - a legoptimálisabb pont a beszállásra a júniusi Fed-ülés környékén jöhet el, ekkor lehet a dollárban számított aranyár mélypontja. A legnyomósabb érv szerinte az arany melett, hogy az infláció ismét növekedni kezd, legalábbis Amerikában, és az arany tradicionálisan biztos menedéknek számít az inflációval szemben.

Peter Boockvar - aki szintén a Wall Street egyik legnagyobb figyelemmel kísért elemzője - azt mondta, hogy az árfolyam visszaesése csak átmeneti lesz, hosszabb távon pedig a korábbi történelmi csúcsot, 1900 dollárt is túl fogja szárnyalni az aranyár, így most van itt a legalkalmasabb idő az aranyba történő befektetésre. Ahhoz, hogy az aranyár hosszabb távon és nagy mértékben essen, szerinte a Fednek legalább 1-2 százalékkal kellene emelnie az alapkamatot a következő két évben, ami teljesen elképzelhetetlen.

Kenneth Rogoff, a Harvard egyetem híres közgazdász-professzora a feltörekvő országok jegybankjainak javasolja, hogy tartalékaik egy részét a dollár helyett csoportosítsák át az aranyba. Ezek persze nem feltétlenül amerikai közgazdászok véleményétől teszik függővé saját stratégiájukat, hiszen pl. az oroszok és a kínaiak régóta folyamatosan növelik aranytartalékukat. Így az első negyedévben Oroszország 46, Kína 35 tonna aranyat vásárolt.Ezek a tranzakciók egyben komoly támaszt is jelentenek az árfolyam számára. A JP Morgan privátbanki részlege, amely hamarosan már csak 10 millió dollár feletti vagyonnal rendelkező ügyfeleket fogad, új és nagyon hosszan tartó emelkedést vár az arany árfolyamában, és szűk, de annál vagyonosabb ügyfélkörének a sárga nemesfémbe történő mielőbbi befektetést javasolja. Ha a jegybankok és a leggazdagabbak növekvő mértékben veszik az aranyat, akkor ez bíztató lehet a jövőre nézve, mert - amennyiben a rövid távú profitot hajszoló spekulánsok egy kisebb áresés miatt tömegesen kényszerülnének elhagyni a piacot - lesznek olyanok, akik éppen az olcsóbb árat kihasználva jelennek meg a vételi oldalon, és ezáltal kisebb az esélye a komolyabb árzuhanásnak.

Figyelemre méltó, hogy a nemesfémekkel kapcsolatban notóriusan negatív véleményt megfogalmazó Goldman Sachs elemzői is revideálták korábbi állaspontjukat, és jelentősen emelték árfolyamcéljukat. Igaz, hagyományaikhoz igazodva továbbra is csökkenést várnak, de egy éves időtávon 15 százalékkal, 1000-ről 1150 dollárra emelték az általuk várt árat. Ráadásul a Goldman egy másik, aranybányákkal foglalkozó elemzése a bányavállalatokat arra bíztatja, hogy értékeljék újra növekedési lehetőségeiket, mert a bank szakemberei úgy vélik, hogy a szektor - öt nehézségekkel és megszorításokkal terhes év után - egy hosszan tartó, felívelő ciklus kezdetén van.

Természetesen mindazoknak, akik eddig nem dollárban tartották megtakarításaikat, ezeken az elemzéseken túl figyelembe kell venniük azt is, hogy a dollár ismét erősödni kezdett a kamatemelési várakozásoknak köszönhetően, így előfordulhat, hogy az arany és más nyersanyagok ára dollárban csökken, miközben más devizákban esetleg - azoknak az amerikai pénznemhez képest bekövetkező gyengülése miatt - emelkedik.


2016. április 20., szerda

Kína növelni akarja jelentőségét az arany piacán

Kína közismerten a legnagyobb aranykitermelő és egyben a legnagyobb fogyasztó is a világon. Ennek ellenére mindeddig nem játszott jelentős szerepet az aranyárfolyam jegyzésében. Az ázsiai ország mostantól saját, jüanban jegyzett aranyárat hoz nyilvánosságra, a londoni fixinghez hasonlóan, napi két alkalommal. Tizennyolc nagy, Ázsiában jelentős szerepet játszó pénzügyi intézmény, köztük a Bank of China, az ICBC, a Standard Chartered és az ANZ Bank vesznek részt a napi ár kialakításában.

Az elsődleges cél ezzel az, hogy legyen egy olyan - nemzetközileg is elfogadott - árfolyama a sárga nemesfémnek, ami a helyi piac adottságait, kereslet-kínálati viszonyait tükrözi. Továbbá azt is remélik ettől, hogy az aranyár nemzetközi jegyzésében csökkenni fog a dollár, illetve a londoni és New York-i piac dominanciája. Ehhez az is hozzájárulhat, hogy globálisan Ázsiában a legnagyobb az arany iránti kereslet, és az arany kitüntetett szerepet kap a keleti társadalmakban, akár mint ajándék, akár mint a vagyon megőrzésének eszköze, akár mint befektetés. Mint Peter Mooslechner, az osztrák nemzeti bank egyik igazgatója ősszel egy Bécsben tartott konferencián adott interjújában "elszólta" magát, bizonyos ázsiai nemzeti bankok aktívan használják is aranytartalékukat az aranypiacon való beavatkozásokhoz. Kézenfekvő, hogy azok az országok, amelyek tovább akarják növelni aranytartalékukat, abban érdekeltek, hogy a sárga nemesfém minél tovább viszonylag "olcsó" maradjon. Fennáll a gyanú - Mooslechner interjúja óta talán nem is alaptalanul - hogy a piacon valóban előfordulnak az ár leszorítására irányuló manipulációk.

Elemzők szerint az arany jüanban történő hivatalos jegyzése egyben a kínai pénznem nemzetközi használatát és elismertségét is növelheti. Kína hosszútávú célja, hogy a jüan szerepét növelje, és globálisan az egyik legfontosabb pénzzé tegye. Ehhez hozzájárulhat az is, ha a világgazdaságban ismét növekvő fontosságú arany árfolyamát a kínai valutában jegyzik. Bár jelenleg szoros ellenőrzés alatt tartják a jüan ki- és bevitelét, Kína célja a jüan teljes konvertibilitása. Egy jelentős lépés lehet ebbe az irányba az arany árának hivatalos kínai jegyzése.

Forrás:
https://www.yahoo.com/news/china-seeks-establish-own-gold-benchmark-104209184.html

2016. április 7., csütörtök

Az arany legjobb negyedéve az utóbbi 30 évben

Eredeti megjelenés: 2016.04.04.

1986. harmadik negyedéve óta nem emelkedett akkorát az arany árfolyama dollárban, mint az idei első negyedévben. A nemesfém elsősorban abból profitált, hogy az amerikai jegybank, a Fed a befektetők többségének korábbi várakozásaival ellentétben lazább monetáris politikát folytat, és halogatja a további kamatemeléseket, ezzel pedig végeredményben gyengíti a dollárt.

Az arany árfolyama három hónap alatt 16,4%-ot emelkedett, bár márciusban már megtorpant a növekedés, sőt némi korrekció vette kezdetét, ami azonban nem volt meglepő az első két hónap egyre gyorsuló emelkedése után, különösen nem azoknak, akik olvassák Tom McClellan elemzéseit vagy honlapunk cikkeit. Az utóbbi hetek visszaesése részben magyarázható azzal, hogy sok befektető realizálta a megelőző hónapokban elért nyereségét, és azzal, amit McClellan is említett korábban, hogy a legnagyobb piaci résztvevők (pl. aranybányák) a számukra rendkívül kedvező áremelkedés után a határidős piacon előre eladták a következő időszakban kitermelendő aranyat, tehát nagy mértékben "shortolták" a nemesfémet.

Figyelemre méltó, hogy az áremelkedés nem csak dollárban következett be, hanem az összes fontosabb pénznemben is, hiszen a dollár csak az utóbbi hetekben gyengélkedett kissé. Euróban az aranyár 18%-ot nőtt januártól márciusig. Mivel a forint viszonylag jól teljesített ebben az időszakban, magyar pénzben a sárga nemesfém áremelkedése csak mintegy 10 százalékot tett ki. Míg dollárban 2013. és 2015. között egymást követő három évben csökkent az arany ára, a legtöbb más ország pénznemében 2013. vége óta már emelkedés volt megfigyelhető.

Az, hogy immár a világ legjelentősebb valutájában is nő az ár, sokak szerint bíztató jelenség, és további hosszú távú emelkedést vetít előre. Az arany számára hátszelet jelent az alacsony kamatkörnyezet is. Világszerte egyre több jegybank vezet be negatív kamatot, és ahol még pozitív a kamat, ott is egyre alacsonyabb - mint pl. hazánkban is. Emiatt egyre többen menekítik ki a pénzüket a bankszámlájukról, és ez esetben a legjobb alternatíva az arany, hiszen segítségével rendkívül kis helyen lehet nagy értéket tartani. 

Meddig tart az aranyár emelkedése?

Eredeti megjelenés: 2016.03.08.

Minden trend véget ér egyszer, de hogy mikor, és mi következik utána, azt nagyon nehéz előre megmondani. A technikai elemzők mindent megtesznek, hogy mégis helytálló prognózist adjanak.

Tom McClellan legutóbbi elemzésében három indikátort vett figyelembe a dollárban számított aranyár közeljövőbeni alakulásának megítéléséhez. Az egyik az úgynevezett choppiness index, amit magyarul talán változékonysági indexnek lehetne fordítani. Ezt E.W. Dreiss ausztrál trader fejlesztette ki, és azt mutatja, mennyire volt a közelmúltban (pl. az előző 14 kereskedési napon) lineáris egy adott eszköz ármozgása. Minél lineárisabban mozog az árfolyam, tehát minél egyértelműbb egy trend, annál alacsonyabb az index. Ha azonban az ár hektikusan mozog, és nincs határozott iránya, akkor ez az index emelkedik.  Minél magasabb az indikátor értéke, annál valószínűbb, hogy véget ér az irány nélküli, ugráló mozgás, és újból kialakul egy határozott trend. Az aranyár az utóbbi hetekben eléggé hektikusan mozgott, és nem volt megfigyelhető trend. Így McClellan szerint várható egy új, lineárisabb árfolyammozgás kialakulása. Azt, hogy ez milyen irányú lehet, a choppiness index azonban nem mutatja meg.

McClellan két másik grafikont mutat be, hogy megállapítsa az árfolyam lehetséges irányát. Az egyik a CFTC, az amerikai árutőzsde felügyeletének heti jelentése, amelyből kiviláglik, hogy a legnagyobb, arannyal foglalkozó cégek (elsősorban bányák) nettó short pozíciója igen magas szintet ért el. Ez azt jelenti, hogy a sárga nemesfém piacát leginkább ismerő, igazán profi piaci résztvevők úgy látják, most érdemes előre eladni a jövőben kitermelendő aranyat, mert magas az ár, és ez egyben utal arra is, hogy ezek a - smart money-nak, azaz okos pénznek is nevezett - szereplők nem bíznak abban, hogy az ár a közeljövőben is ezen a - számukra kedvező - szinten marad. Mivel az arany iránti kereslet-kínálat jövőbeni alakulására ezek a cégek látnak rá legjobban, nem meglepő, hogy többnyire el is találják, hogy milyen irányba fog mozdulni az ár. Utoljára októberben volt ennyire magas a short (áresésből profitáló) pozícióik összessége, és akkor egy áresés következett be.

Hasonló következtetést von le McClellan a legnagyobb, fizikai aranyba fektető tőzsdei alap, az SPDR Gold Trust páncélszekrényeiben őrzött arany mennyiségének alakulásából is. Itt az alap birtokában lévő arany mennyiségének 50 napos átlagától való eltérést veszi figyelembe. Jelenleg az utóbbi 50 nap átlagához képest kiugróan magas az érték (rendkívül sok pénz és ennek következtében sok arany áramlott be az alapba az utóbbi hetekben), ez pedig a befektetők és rövid távon spekulálók szélsőségesen optimista hangulatát szokta jelezni, amit rendszerint követ egy kisebb vagy nagyobb áresés és a kijózanodás. Így McClellan azt a következtetést vonja le, hogy rövid távon lefelé veheti az irányt az aranyár, legalábbis dollárban számítva. Ugyanakkor könnyen lehet, hogy - még ha be is következik ez a jóslat - más pénznemekben az ár nem fog csökkenni, sőt még emelkedhet is, amennyiben a dollár nagyobb mártékben erősödik pl. a forinthoz képest, mint amennyivel az aranyár csökken a dollárhoz képest. Tudni kell ugyanis, hogy a dollár és az arany árfolyammozgása általában ellentétes irányú, így nem ritkán fordul elő, hogy a nemesfém dollárban számított árfolyammozgását kompenzálja a dollár más devizákhoz képest megfigyelhető erősödése vagy gyengülése.

Különösen érdekes lehet a következő időszak, hiszen egyre inkább úgy látszik, hogy az MNB mindent megtesz a forint gyengítéséért az export növelése érdekében. Így könnyen lehet, hogy egy más devizákban csökkenő aranyárfolyam forintban mégis növekedést jelent majd.

A grafikonok elérhetők a szövegben található hivatkozásokra kattintva.

Eredeti megjelenés: 2016.03.08., correctgold.hu

Kitörési pont előtt az arany?

Eredeti megjelenés: 2016.02.09.


Az idei év kezdete óta eltűnni látszik a piaci résztvevőknek a világgazdaság töretlen fejlődésébe vetett korábbi optimizmusa. 

A felszínen és a szalagcímekben főleg a kínai gazdaság problémáit említik, mintha ezek miatt lenne átmeneti áresés a tőzsdéken. Kínában tényleg komoly problémák vannak, ami miatt a kínai jegybank kétségbeesetten próbálja devizatartalékaiból támogatni a gazdaságot, a tőzsdét és nem utolsósorban a jüant, érzékelhető eredmények nélkül. Valójában sokkal mélyebb gondok kerülnek most felszínre, és Kína csak az egyik tényező. Az elmúlt éveket a világ szinte összes jegybankjának különböző (orthodox és unorthodox) lazítási kísérletei jellemezték, a kamatok egyre alacsonyabb szintekre, sőt sok esetben negatív tartományba csökkentek. Ennek következtében a piaci szereplők (a nagy befektetőktől a megtakarításukat féltő "átlagemberekig") menekültek a készpénzből, és addig bankszámlán tartott pénzüket nagyobb hozam reményében különböző, kockázatosabb értékpapírokba tették. Jórészt ez fűtötte a részvénypiacokat világszerte. Eközben a világgazdaság állapota korántsem volt olyan rózsás, mint azt a részvényindexek emelkedése sugallta. A világkereskedelem fejlődésének üteme, az export és import részesedése az egyes országok GDP-jében, az utóbbi években csökkent. Így a feltörekvő országok, különösen azok, melyek elsősorban nyersanyagokat, pl. olajat exportálnak, komoly problémákkal kerültek szembe. Mivel éppen ezek az országok voltak a korábbi, 2007-2008-as válság előtti évek fejlődésének motorjai, a mostani nehézségeik hasonló mértékben, csak most negatív irányban befolyásolják az egész világgazdaság helyzetét. Több indikátor is recesszió vagy még komolyabb válság kezdetét vetíti előre.

Ugyanakkor a jegybankoknak már alig állnak rendelkezésre további eszközök a gazdaság stimulálására, hiszen a kamatokat már nem lehet jelentősen csökkenteni. Igaz, az utóbbi időkben egyre több országban (pl. az eurózónában, Svájcban, Dániában, Svédországban,Japánban) vezettek be negatív kamatot, de ennek vannak korlátai, az eredmények pedig még váratnak magukra. Minél több ügyfél veszi ki a pénzét, és őrzi inkább otthon vagy akár a banktól bérelt széfben, annál kevesebb betét marad a bankoknál, és ez csökkenti a hitelezési lehetőségeiket, ami végső soron fékezőleg hat vissza az egész gazdaságra. Így megállapítható, hogy a jegybankok az elmúlt években ellőtték puskaporukat, és egy újabb válság kivédésében nem tudnak olyan meghatározó szerepet játszani, mint azt korábban többször is tették.

Persze a jegybankok és pénzügyi kormányzatok az ötletekből nem fogynak ki, így az utóbbi időben egyre többet lehet arról hallani, hogy meg kell próbálni csökkenteni a készpénzhasználatot, és erre különböző intézkedéseket már be is vezettek. Így egyre több országban maximálják a készpénzben kifizethető számlák összegét, és legutóbb felmerült pl.az 500 eurós bankjegy kivonása a forgalomból. A felszínen a pénzmosás és a terrorizmus finanszírozásának a megakadályozása az ürügy, de valójában sokkal komolyabb szempont, hogy a készpénzmentes gazdaságban elvileg korlátlanul lehet csökkenteni a kamatot, hiszen nem fenyeget az a veszély, hogy az emberek kiveszik és hazaviszik a pénzüket a bankból. Ráadásul minden ember minden pénzmozgása láthatóvá és ellenőrizhetővé válna. 

Mindezek a szempontok szerepet játszanak az arany iránti kereslet év eleje óta tapasztalható felfutásában. Amikor az emberek bizonytalanná válnak, és nő a jövőtől való félelem, az mindig a biztos menedékek, így az arany felé irányítja a tőkét. A most felröppent hírek, miszerint egyes nagy bankok - elsősorban a Deutsche Bank - komoly nehézségekkel küzdenek, ismét ráébresztik a befektetőket, hogy a bankban nincs is mindig biztonságban a pénzük. Ez szintén abba az irányba hat, hogy sokan a bankrendszeren kívüli befektetési lehetőségeket keresnek. Így miközben a részvényárfolyamok szerte a világon nagyot zuhantak január eleje óta, az arany ára ugyanez alatt az idő alatt több mint 10 %-ot emelkedett dollárban. Dennis Gartman - aki évek óta pesszimista volt az aranyár alakulásával kapcsolatban - rámutatott, hogy ezúttal minden fontosabb pénznemben jelentősen emelkedett a sárga nemesfém ára, és szerinte - tekintetbe véve a piacokon kialakuló egyéb folyamatokat is - ez a korábbi medvepiac végét jelenti, így hosszabb távon további emelkedés várható. Ugyanakkor Tom McClellan, a honlapunkon is többször idézett technikai elemző úgy gondolja, hogy - legalábbis átmenetileg - csúcsra ért az aranyár, és innen lefelé veheti az irányt. Egy másik technikai elemző, Daryl Guppy viszont úgy látja, hogy megtört az évek óta tartó negatív trend, és a sárga nemesfém ára kitöréshez, trendfordulóhoz érkezett. Amennyiben az árfolyam sikeresen áttöri az 1200 dollárnál lévő ellenállást, az azt fogja jelenteni, hogy hosszú távú emelkedés vette kezdetét.

Eredeti megjelenés: 2016.02.09., correctgold.hu 


Milliárdosok, akik most az aranyba fektetnek

Eredeti megjelenés: 2016.01.08.

Az arany ára a több mint négy évvel ezelőtti csúcsról dollárban számítva mintegy 45%-ot esett. Ennek nyomán sok elemző kétségbe vonta az aranyba történő befektetés értelmét, és számos cikk jelent meg a különböző jóslatokkal, melyek szerint az arany ára újabb és újabb mélypontokat fog megütni, az esés folytatódik tovább. Néhány híres, és dollárban milliárdos befektető most úgy gondolja, hogy a trend most megváltozhat.

Az egyik közülük Stanley Druckenmiller. Az ő neve talán nem annyira ismert, a korábbi sikeres alapkezelő ugyanis 2010. óta nem kezeli más befektetők pénzét, csak a sajátjával tőzsdézik. Viszont akkora vagyona van, hogy a saját befektetéseit is jelentenie kell az amerikai tőzsdefelügyeletnek, az SEC-nek. Így tudható, hogy már a múlt év 3. negyedévének a végén ő volt az SPDR Gold Trust legnagyobb 10 befektetőjének az egyike.

Miért érdekes, hogy egy gazdag fickó mibe teszi éppen a pénzét? Talán a múltja miatt, hiszen sokáig ő volt Soros György fő stratégája. Ha Soros rábízta a saját milliárdjait, és azokat Druckenmiller olyan sikeresen kezelte, hogy egy idő után önállósíthatta magát, sőt, öt éve már csak a saját milliárdjait kezeli, akkor valószínűleg ért ahhoz, amit csinál. Az SEC-nek leadott jelentése szerint három hónappal ezelőtt 2,9 millió befektetési jegye volt a kizárólag fizikai aranyba fektető SPDR Gold Trustban, ami 4 milliárd dolláros vagyonának majdnem 10 százalékát éri.

Egy másik ismert szereplő John Paulson, akinek 9,2 millió részjegye van ugyanabban az alapban. Paulsonról azt érdemes tudni, hogy éppen az arannyal kereste a legtöbb pénzt. 2009-ben és 2010-ben agresszívan várásolta a sárga nemesfémet, állítólag csak ezen az ügyleten mintegy 5 milliárd dollárt keresett. Bár azóta eladta pozíciói egy részét, de ma is úgy gondolja, hogy a sárga nemesfémnek minden portfólióban helye van.

Hasonlóan gondolkodik egy másik ismert tőzsdeguru, Ray Dalio is. Ő egyszer azt mondta, hogy akinek nincs aranybefektetése, az nem ismeri sem a történelmet, sem a közgazdaságtant. Szerinte a világgazdaság jelenleg rendkívül sérülékeny helyzetben van. Dalio azonban nem a fent említett alapot favorizálja - legalábbis nem rendelkezik benne jelentésre köteles pozícióval - hanem három nagy aranybánya részvényeibe fektetett be. Természetesen a bányák részvényei szinte mindig ugyanabba az irányba mozognak, mint az általuk kitermelt nyersanyag ára, jóllehet, a kilengések esetükben nagyobbak.

Mindenesetre érdemes figyelni, hogy a korábban már bizonyítottan sikeres befektetők éppen mibe teszik a pénzüket, hiszen ők általában többet tudnak a piacról, és jobban ráéreznek a várható ármozgásokra, mint a piaci szereplők nagy többsége.

Persze másokra is érdemes odafigyelni. Az utóbbi napokban egyre több neves befektető illetve elemző figyelmeztet, hogy a világ gazdasági nagyhatalmai visszaesés, a globális részvénypiacok pedig komoly zuhanás előtt állnak, aminek a jelei már látszanak. Soros György, Mohamed El-Erian, Bill Gross, Marc Faber, Jim Rogers és Dennis Gartman ritkán értenek egyet, véleményük most mégis egybeesik abban a tekintetben, hogy a befektetőknek nehéz időszakra kell felkészülniük, és a részvényekből más eszközökbe kell menekülni. Ilyen menekülésre alkalmas eszköz szokott lenni az arany is. Soros és az általunk gyakran idézettTom McClellan egyenesen a 2008. januári helyzethez hasonlítja a mostanit, és hasonló folytatásra számítanak mint 2008-ban, amikor a részvényindexek hatalmasat zuhantak. Az óvatosság nem árt.

Angolul tudó olvasóinknak ajánljuk a forrásként szolgáló írások elolvasását, melyeket a szövegben található hivatkozásokra kattintva érhetnek el.

Eredeti megjelenés: 2016.01.08., correctgold.hu